Digitale betalingen vs. contant geld – wat past het best bij jouw financiën?
Digitale betalingen vs. contant geld – wat past het best bij jouw financiën?
In een tijd waarin contactloos betalen, mobiele apps en online bankieren de norm zijn geworden, lijkt contant geld steeds meer iets van vroeger. Toch verkiezen heel wat Belgen nog steeds om met briefjes en munten te betalen – niet alleen uit gewoonte, maar ook omdat het hen helpt om beter zicht te houden op hun uitgaven. De vraag is dus: wat past het best bij jouw financiële gewoonten – digitale betalingen of contant geld? We zetten de voor- en nadelen van beide op een rij.
De digitale economie – snel, handig en efficiënt
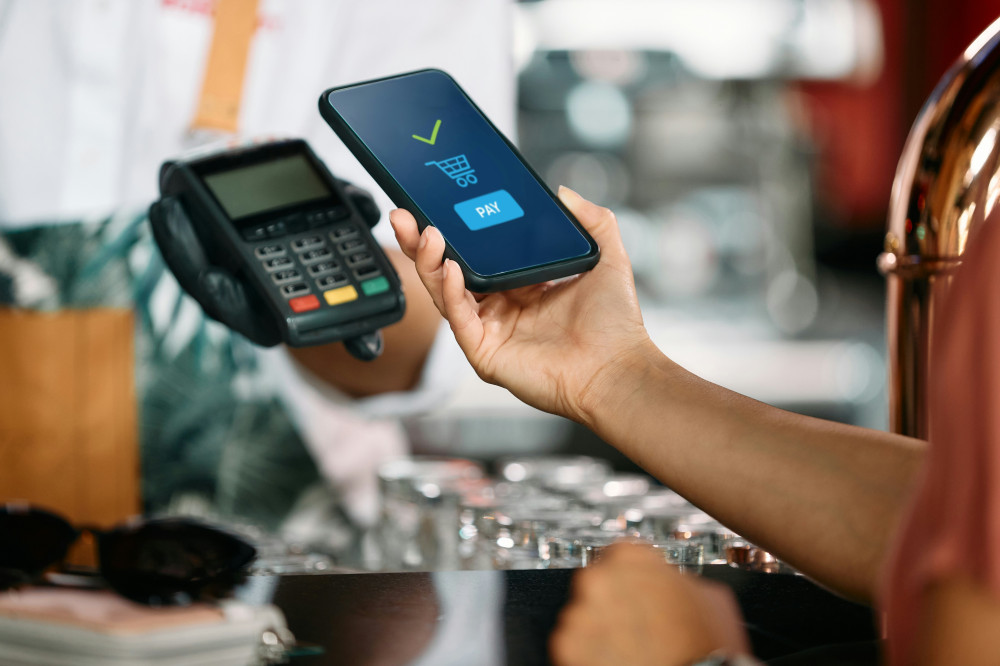
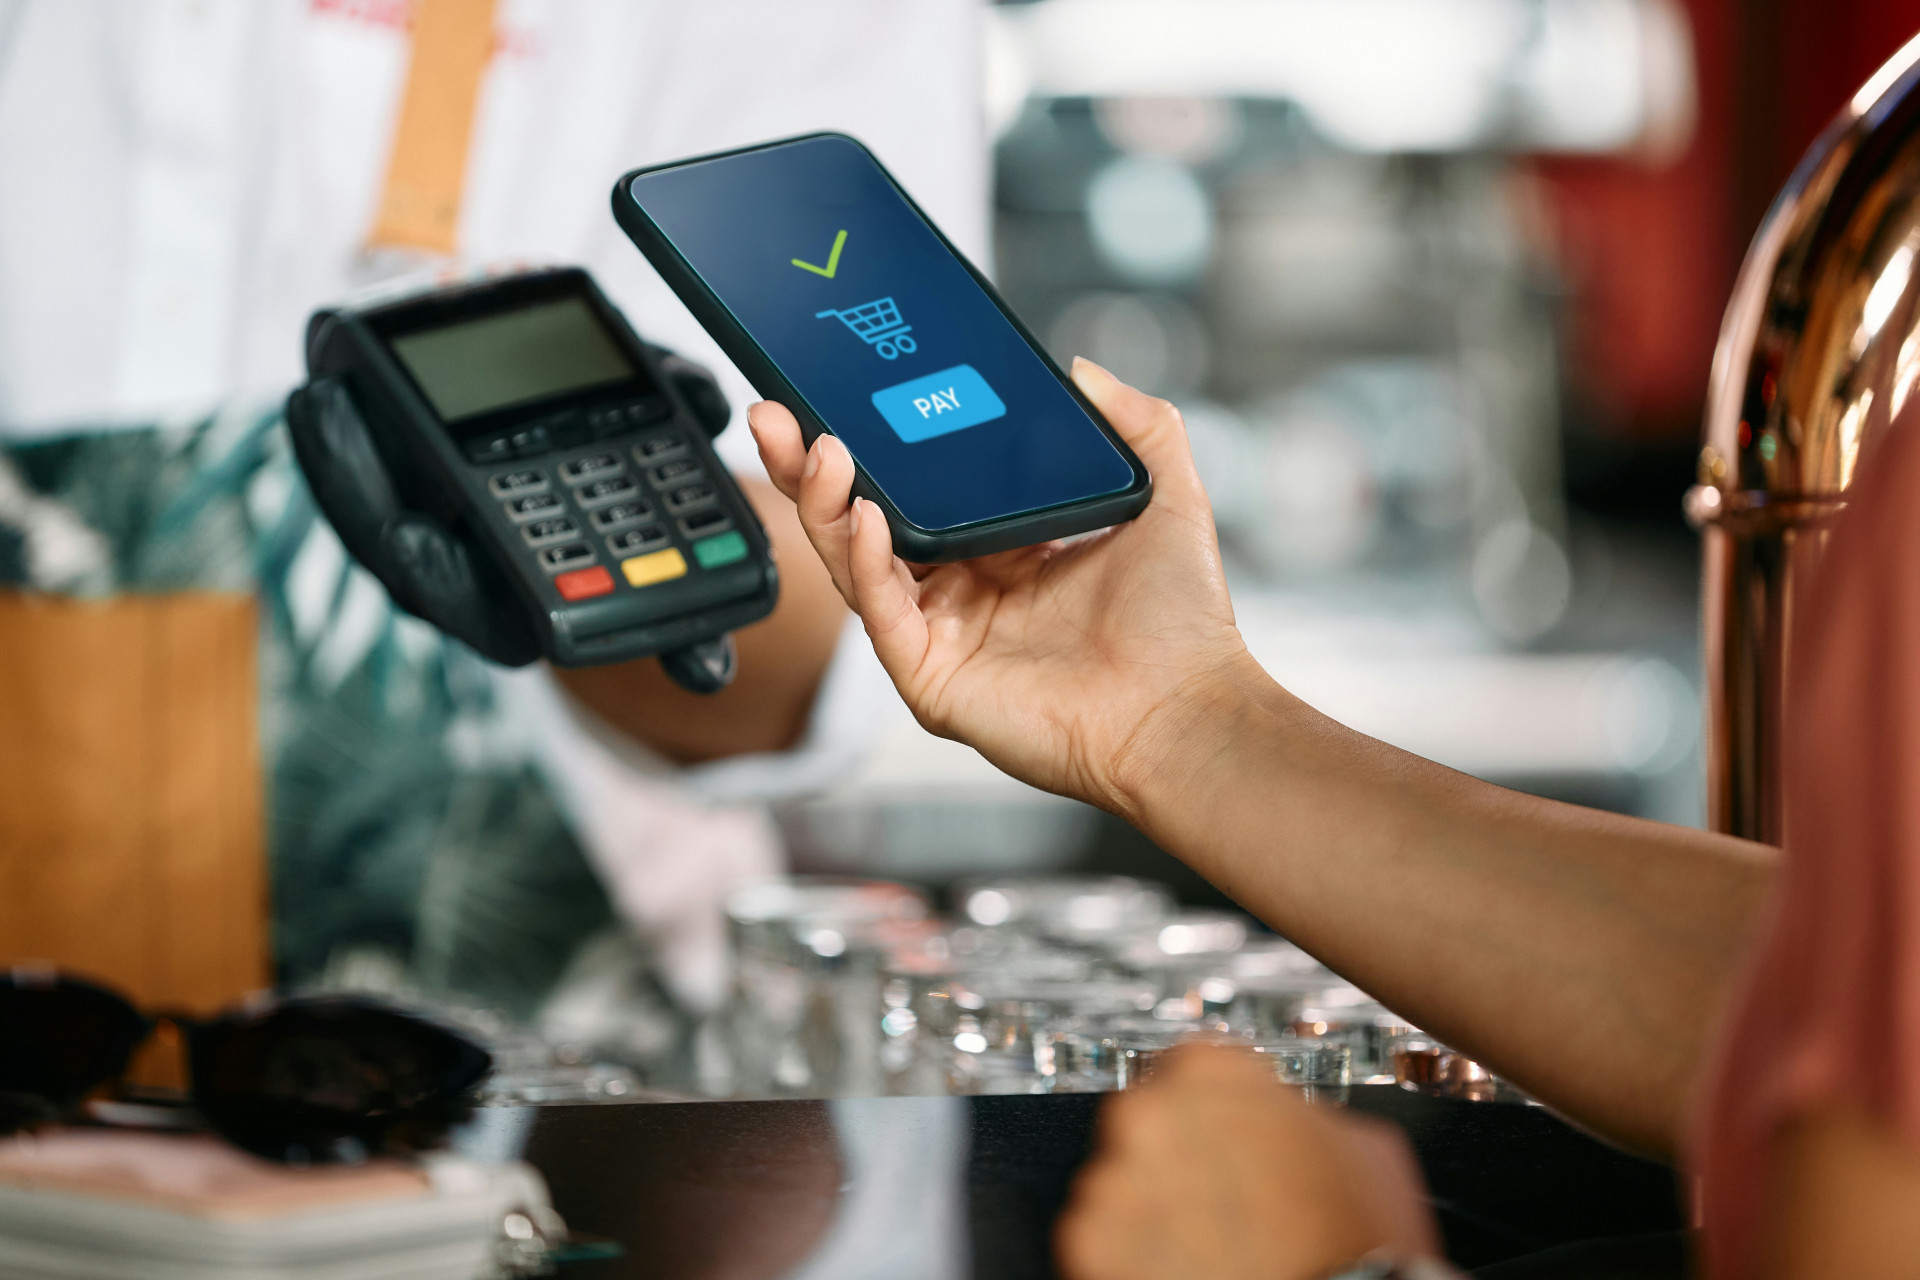
Digitale betalingen hebben de manier waarop we met geld omgaan grondig veranderd. Met Bancontact, Payconiq by Bancontact, Apple Pay, Google Pay en contactloze bankkaarten kun je in enkele seconden betalen – zonder dat je nog naar een geldautomaat moet.
Voordelen van digitale betalingen
- Gemak: Je kunt bijna overal betalen, zowel in winkels als online, zonder dat je cash op zak moet hebben.
- Overzicht: Via je bankapp zie je meteen waar je geld naartoe gaat, wat het makkelijker maakt om je budget op te volgen.
- Veiligheid: Je loopt geen risico om cash te verliezen, en digitale betalingen zijn vaak beschermd met pincode, gezichtsherkenning of tweestapsverificatie.
- Snelheid: Betalingen worden onmiddellijk verwerkt, en geld overschrijven naar vrienden of familie gaat in een paar tikken.
Nadelen van digitale betalingen
- Minder bewust van uitgaven: Omdat je het geld niet fysiek ziet verdwijnen, geef je soms sneller meer uit dan gepland.
- Afhankelijk van technologie: Als je smartphone plat is of het netwerk platligt, kun je plots niet meer betalen.
- Privacy: Digitale betalingen laten sporen na. Niet iedereen voelt zich comfortabel bij het idee dat banken of bedrijven je betaalgedrag kunnen analyseren.
Contant geld – het klassieke alternatief met blijvende waarde
Hoewel contant geld minder vaak gebruikt wordt, blijft het een belangrijk betaalmiddel, zeker voor wie graag de controle behoudt of liever geen digitale sporen nalaat.
Voordelen van contant geld
- Beter budgetbeheer: Door fysiek geld uit te geven, voel je beter hoeveel je uitgeeft. Dat helpt om binnen je budget te blijven.
- Altijd bruikbaar: Cash werkt altijd – ook bij een stroompanne of een storing in het betaalsysteem.
- Volledige privacy: Contante betalingen laten geen digitale voetafdruk achter.
- Educatieve waarde: Voor kinderen en jongeren is cash een tastbare manier om te leren omgaan met geld.
Nadelen van contant geld
- Minder praktisch: Je moet geld afhalen, en sommige winkels of horecazaken aanvaarden liever geen cash meer.
- Risico op verlies of diefstal: Als je cash kwijt bent, is het meestal voorgoed weg.
- Minder overzicht: Zonder digitale registratie is het moeilijker om te zien waar je geld precies naartoe gaat.
Læs også:
Wat past het best bij jou?
De keuze tussen digitaal en contant hangt af van je levensstijl, gewoonten en financiële discipline. Veel Belgen combineren beide: digitale betalingen voor het gemak van alledag, en contant geld voor specifieke budgetten – bijvoorbeeld voor boodschappen, vrije tijd of vakantie.
Een goed evenwicht vinden is de sleutel. Gebruik digitale tools om overzicht te houden, maar behoud ook het bewustzijn dat contant geld kan bieden. Je kunt bijvoorbeeld een vast bedrag cash afhalen voor wekelijkse uitgaven, zodat je niet te veel uitgeeft zonder het te merken.
De toekomst van betalen
België evolueert, net als veel andere landen, richting een steeds meer digitale betaalcultuur. Toch zal contant geld waarschijnlijk niet volledig verdwijnen. Het blijft een belangrijk vangnet en een symbool van financiële vrijheid en onafhankelijkheid.
Of je nu kiest voor digitaal, contant of een combinatie van beide: het belangrijkste is dat jij de controle behoudt over je geld. Uiteindelijk gaat het niet om de manier waarop je betaalt, maar om hoe bewust je met je financiën omgaat.
Læs også: